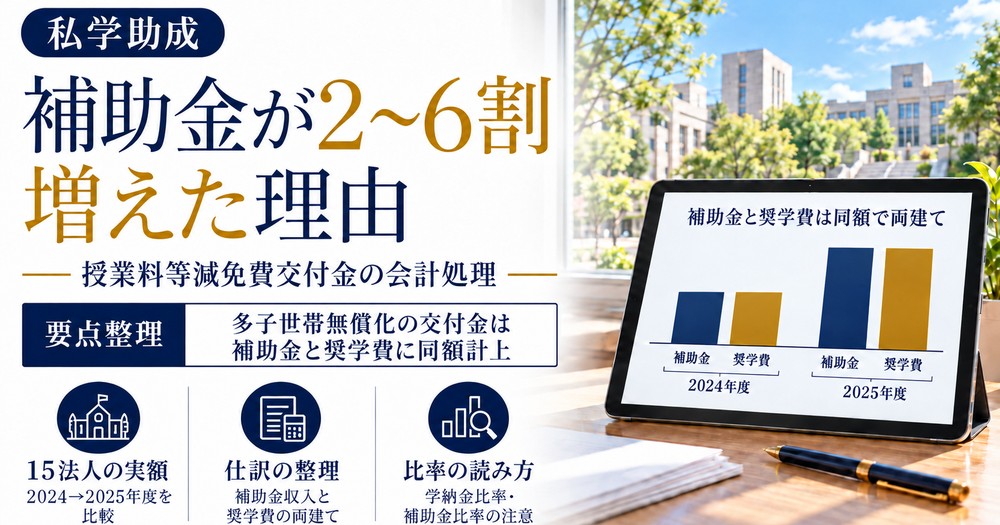
2025(令和7)年度の決算書を前年度と並べると、経常費等補助金が大きく増えている法人が目立ちます。関東・関西の有名私大15法人では、15法人すべてが前年度比で約2割から6割の増加(経常費補助金の交付再開が重なった日本大学は78%)となり、合計では437.9億円(38%)増えました。本記事では、この増加の中身が「高等教育の修学支援新制度の多子世帯への拡充」に伴う授業料等減免費交付金であることを、各法人の決算書・事業報告書で確かめたうえで、交付金の会計処理と、決算書を読むときの注意点を整理します。
結論の早見表
まず、何が起きたのかと、決算書をどう読めばよいかを5項目にまとめます。補助金の増加は収入が増えた話に見えますが、同じ額が支出側の奨学費にも計上されるため、収支差額は動きません。この点を先に押さえておくと、以降の数値の読み方がぶれません。
| 項目 | 内容 |
|---|---|
| 何が起きたか | 2025年度から多子世帯の学生の授業料等が所得制限なしで減免され、その費用が国から「授業料等減免費交付金」として交付された |
| 決算書への表れ方 | 収入側は経常費等補助金(国庫補助金)、支出側は教育研究経費の奨学費に同額が両建てで計上される |
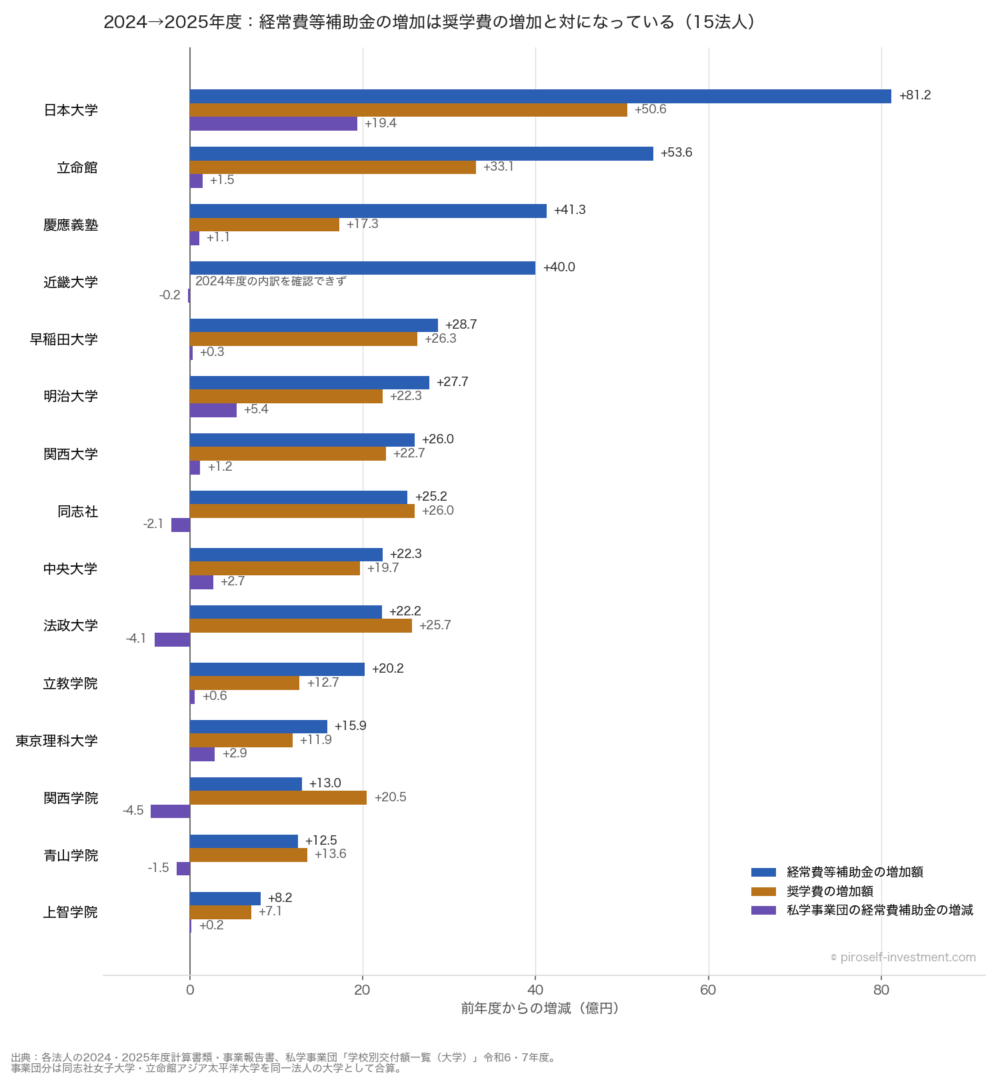
| 15法人の実額 | 経常費等補助金は合計1,152.7億円から1,590.6億円へ(+437.9億円)。奨学費は14法人で+309.7億円 |
| 私学事業団の経常費補助金は | 交付総額が2,979.7億円から2,978.7億円へと横ばい。増加の主因は経常費補助金ではない |
| 読み方の注意 | 学生生徒等納付金比率が下がり、補助金比率が上がるのは見かけの変化。経常収支差額には影響しない |
以下では、15法人の実額、増加の理由と根拠法令、会計処理、決算書を読むときの注意点、日本大学の特殊要因、実務上の手がかりの順に説明します。
15法人で何が起きたか
関東10法人(早慶上理・MARCH・日大)と関西5法人(関関同立・近大)の事業活動収支計算書から、経常費等補助金と、教育研究経費の小科目である奨学費を2年分抜き出しました。あわせて、私学事業団が公表している私立大学等経常費補助金の学校別交付額(大学分)も並べています。
| 法人 | 経常費等補助金 2024→2025年度(億円) | 増加額 | 奨学費の増加額 | 事業団の経常費補助金の増減(法人内の大学を合算) |
|---|---|---|---|---|
| 早稲田大学 | 124.7→153.3 | +28.7 | +26.3 | +0.3 |
| 慶應義塾 | 162.8→204.1 | +41.3 | +17.3 | +1.1 |
| 上智学院 | 42.5→50.7 | +8.2 | +7.1 | +0.2 |
| 東京理科大学 | 41.6→57.6 | +15.9 | +11.9 | +2.9 |
| 明治大学 | 45.1→72.7 | +27.7 | +22.3 | +5.4 |
| 青山学院 | 44.0→56.5 | +12.5 | +13.6 | △1.5 |
| 立教学院 | 37.0→57.1 | +20.2 | +12.7 | +0.6 |
| 中央大学 | 56.3→78.6 | +22.3 | +19.7 | +2.7 |
| 法政大学 | 52.4→74.6 | +22.2 | +25.7 | △4.1 |
| 日本大学 | 103.7→184.9 | +81.2 | +50.6 | +19.4 |
| 関西大学 | 75.7→101.6 | +26.0 | +22.7 | +1.2 |
| 関西学院 | 56.8→69.8 | +13.0 | +20.5 | △4.5 |
| 同志社 | 74.9→100.1 | +25.2 | +26.0 | △2.1 |
| 立命館 | 115.9→169.5 | +53.6 | +33.1 | +1.5 |
| 近畿大学 | 119.4→159.4 | +40.0 | (2024年度の内訳を確認できず) | △0.2 |
| 合計 | 1,152.7→1,590.6 | +437.9 | +309.7(14法人) | +22.9 |
法人別の数値は0.1億円未満を四捨五入しているため、合計欄と一致しないことがあります。事業団の交付額は大学分(短期大学分を含まない)で、同志社女子大学・立命館アジア太平洋大学を同一法人の大学として合算しています。増加率は上智学院の19%から日本大学の78%まで幅がありますが、最も小さい上智学院でも前年度比2割近い増加です。一方、私学事業団の経常費補助金(一般補助+特別補助)は、日本大学を除く14法人の合計で+3.4億円にとどまり、交付総額も令和6年度の2,979億7,468万7千円から令和7年度の2,978億7,031万7千円へとほぼ横ばいでした(私学事業団「令和7年度私立大学等経常費補助金交付状況の概要」(PDF))。
つまり、決算書の経常費等補助金が400億円以上増えた理由は、私学事業団の経常費補助金の配分変動ではありません。増加分の大半は、奨学費の増加(14法人で+309.7億円)と対応する、授業料等減免費交付金の増加とみられます。
なぜ増えたか:多子世帯の授業料等減免
高等教育の修学支援新制度は、2025年度から支援対象が拡充され、3人以上の子を扶養する世帯(多子世帯)の学生について、所得制限なく、国が定める一定額まで大学等の授業料・入学金が減免されるようになりました。私立大学(昼間制)の減免の上限は授業料70万円・入学金26万円です(文部科学省「高等教育の修学支援新制度」、同「授業料等減免額(上限)・給付型奨学金の支給額」(PDF))。
根拠は「大学等における修学の支援に関する法律」です。第4条第1項第1号が多子世帯の学生を授業料等減免の対象者と定め、第8条で私立大学に係る減免費用は国が支弁すると定めています(公立大学法人が設置する大学は地方公共団体の支弁です)。私立大学については第16条により、国は日本私立学校振興・共済事業団を通じて減免費用に充てる資金を交付することができます。これが、決算書に「授業料等減免費交付金」として現れるお金です。
各法人の事業報告書も、補助金の増加理由をこの拡充に求めています。
- 青山学院:経常費等補助金56.4億円は「大学の授業料等減免費交付金19.3億円が大幅に増加したことなどから、前年度比12.5億円の増収」(決算の概要)
- 法政大学:授業料等減免費交付金35.7億円、前年度から25.6億円の増加(事業報告書)
- 関西大学:国からの経常費補助金33.6億円とは別に、授業料等減免費交付金41.3億円(事業報告書)
- 早稲田大学:授業料等減免事業補助金(国の修学支援制度)34.2億円(財務の概要)
- 近畿大学:補助金収入のうち国庫授業料等減免費補助金が33億円増加(事業報告書)
明治大学・関西学院は多子世帯への支援拡充を、東京理科大学・立教学院は修学支援新制度の拡充を、補助金や奨学費の増加理由として記載しています。同志社は、多子世帯支援の拡充により給付・貸与の人数が増えたと記載しています。
交付金の会計処理:補助金収入と奨学費の両建て
授業料等減免費交付金の会計処理は、文部科学省の事務連絡「高等教育の修学支援新制度説明会におけるお問合せと回答について(追加連絡)」(令和元年11月25日)で示されています。この事務連絡の内容は、私学事業団の『月報私学』2020年12月号の「経営実務Q&A 高等教育の修学支援新制度にかかる会計処理」が引用しています(「月報私学 2020年12月号(Vol.276)」(PDF)p.3)。
同Q&Aによれば、国から私立大学等を設置する学校法人への「授業料等減免に要する費用に充てられるための資金の交付」は、大科目「補助金(収入)」・小科目「国庫補助金(収入)」に計上し、減免額は大科目「教育研究経費(支出)」・小科目「奨学費(支出)」に計上します。学生生徒等納付金は減免前の額で計上する、という整理です。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 授業料100のうち30を減免して納付を受けたとき | 現金預金 70/奨学費 30 | 授業料 100 |
| 減免費交付金30の入金 | 現金預金 30 | 国庫補助金 30 |
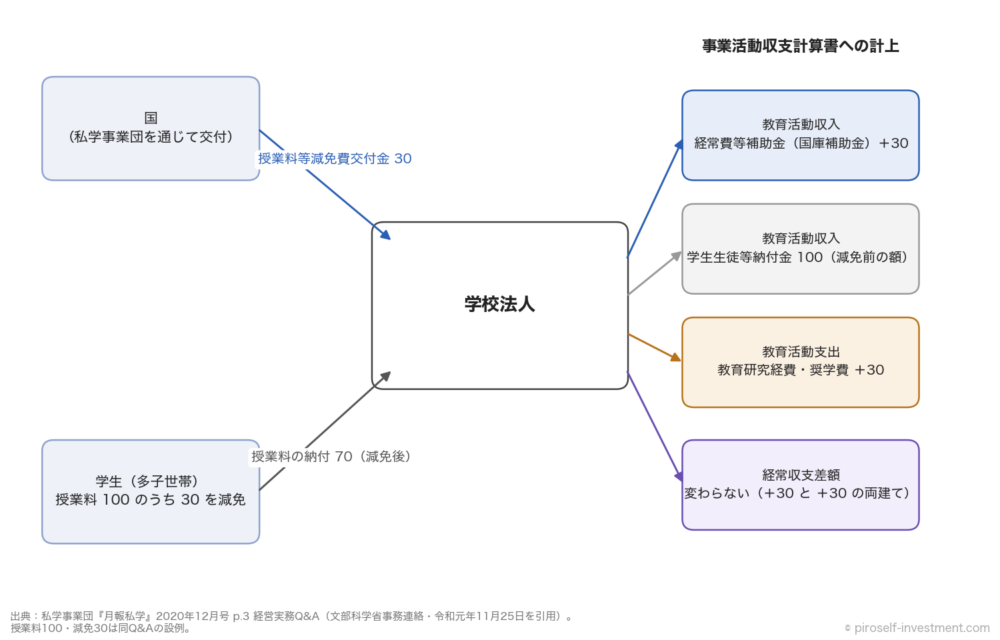
Q&Aは、奨学費の小科目を他の奨学費と区分し、修学支援新制度に基づく減免額であることが分かる小科目名を設けることもできる、としています。2025年度の各法人の計算書類を見ると、科目名は「経常費等補助金」の内訳「国庫補助金」と、教育研究経費の「奨学費」(立命館は「奨学金」)で統一されており、青山学院は決算の概要で「授業料等減免費交付金は同額を教育研究経費の奨学費に計上しています」と明記しています。
決算書を読むときの注意点
補助金収入と奨学費が同額で両建てになるため、経常収支差額や基本金組入前当年度収支差額は変わりません。変わるのは収入・支出の構成です。
学生生徒等納付金比率は下がり、経常補助金比率は上がります。どちらも分母の経常収入が交付金の分だけ増える一方、学納金は減免前の額のまま変わらないためです。教育研究経費比率は奨学費の分だけ上がります。前年度や他法人と比べて「学納金依存が下がった」「補助金依存が上がった」と読む前に、奨学費の増加と両建てになっていないかを確かめるのがよさそうです。
関東10法人の2025年度決算では、学生生徒等納付金比率が10法人すべてで前年度より下がりました。この一部は交付金の両建てによる見かけの変化です。各法人の比率は「関東の有名私大10法人を財務で比べてみた」「関西の有名私大5法人を財務で比べてみた」にまとめています。
また、上の表で増加額が補助金と奨学費で一致しない法人には、別の要因があります。慶應義塾は修学支援新制度の22.65億円のほかに、地域中核研究大学等強化促進基金助成金20.5億円、国際研究拠点形成促進事業費補助金7.8億円を受けています(事業報告書)。関西学院と法政大学は、私学事業団の経常費補助金が4億円台減ったため、交付金の増加が一部相殺されています。
日本大学は交付再開と重なる
日本大学の経常費等補助金は103.7億円から184.9億円へ81.2億円増え、増加率78%は15法人で最大でした。ここには2つの要因が重なっています。
ひとつは本記事の主題である交付金で、奨学費は43.6億円から94.2億円へ50.6億円増えています。もうひとつは私学事業団の経常費補助金の交付再開です。日本大学は令和3年度から令和6年度まで管理運営不適正を理由に全額不交付でしたが、令和7年度は75%減額のうえ交付され、交付額は19.4億円(大学分・35位)でした(私学事業団「令和7年度私立大学等経常費補助金 学校別交付額一覧(大学)」(PDF))。日本大学の決算の概要は、予算との対比の説明として、病院関係の物価上昇賃上げ支援事業補助金や東京都私立高等学校等授業料軽減助成金による増収も挙げています。
実務上の手がかり
補助金の内訳の開示は法人によって幅があります。関西大学・法政大学・中央大学・早稲田大学は事業報告書や財務の概要で授業料等減免費交付金の金額を別掲し、青山学院は決算の概要で前年度比の増減要因として説明しています。自法人の事業報告書で補助金の増加を説明するときは、交付金の金額と、対応する減免額を奨学費に同額計上していることをセットで書くと、読み手が収支への影響を誤解しにくくなります。
予算との乖離も起きやすい項目です。立教学院は経常費等補助金が予算比15.4億円増、関西学院は奨学費支出が当初予算を大幅に上回ったため補正予算を組んだと記載しています。2026年度以降の予算では、多子世帯の対象者数を見込んだうえで、補助金と奨学費を同額で両建てにしておくのがよさそうです。
私学助成の仕組み全体は「私学助成金の基本的な仕組み」で解説していますので、合わせてご覧ください。
参照資料
本記事で引用した一次資料です。各法人の数値は、それぞれの財務情報ページに掲載された計算書類・事業報告書から取りました。
- 「大学等における修学の支援に関する法律」(令和元年法律第8号)第4条・第8条・第16条(e-Gov法令検索)
- 文部科学省「高等教育の修学支援新制度」、「(資料1)授業料等減免額(上限)・給付型奨学金の支給額」(PDF)
- 日本私立学校振興・共済事業団「月報私学 2020年12月号(Vol.276)」(PDF)p.3 経営実務Q&A「高等教育の修学支援新制度にかかる会計処理」(文部科学省事務連絡・令和元年11月25日を引用)
- 日本私立学校振興・共済事業団「令和7年度私立大学等経常費補助金交付状況の概要」(PDF)、「令和7年度 学校別交付額一覧(大学)」(PDF)、「令和6年度 交付状況の概要」(PDF)、「令和6年度 学校別交付額一覧(大学)」(PDF)
- 日本大学「令和7年度私立大学等経常費補助金について」(2026年3月2日)
- 各法人の2024年度・2025年度計算書類・事業報告書:早稲田大学・慶應義塾・上智学院・東京理科大学・明治大学・青山学院・立教学院・中央大学・法政大学・日本大学・関西大学・関西学院・同志社・立命館・近畿大学
あわせて読みたい解説
私学助成の仕組みと、2025年度決算の比率の全体像は、次の記事で扱っています。本記事の補助金比率・学納金比率の注意点と合わせてお読みください。
私学助成(経常費補助金)の一般補助・特別補助の仕組みと、交付額の決まり方の基本です。
関東10法人の2025年度決算を財務比率で比べた記事です。本記事で触れた学生生徒等納付金比率の低下も、この記事の表で確認できます。
学校法人会計・大学財務の記事を分野別にまとめた総目次です。