日本私立学校振興・共済事業団(以下、私学事業団)の「定量的な経営判断指標に基づく経営状態の区分(法人全体)」は、学校法人の財務の状態をA1からD3までの14区分に振り分けるフローチャートです。
自校がどの区分に当たるのかを自分で確かめたいとき、フローチャートの1枚だけでは、どの数字をどの書類から拾うのかが分かりにくいところがあります。この記事では、私学事業団の「私立学校運営の手引き」(2023(令和5)年3月改訂版)の説明に沿って、判定の順序と計算式を整理し、架空の学校法人2つの数値で実際にフローをたどります。
対象は、私学事業団が公表している現行の「平成27年度〜」版です。文部科学省のWebサイトに掲載された会議資料では評価指標の再検討が掲げられているため、その点は後半の「国は評価指標の再検討を掲げている」で触れます。
結論の早見表:8つの問いに順に答える
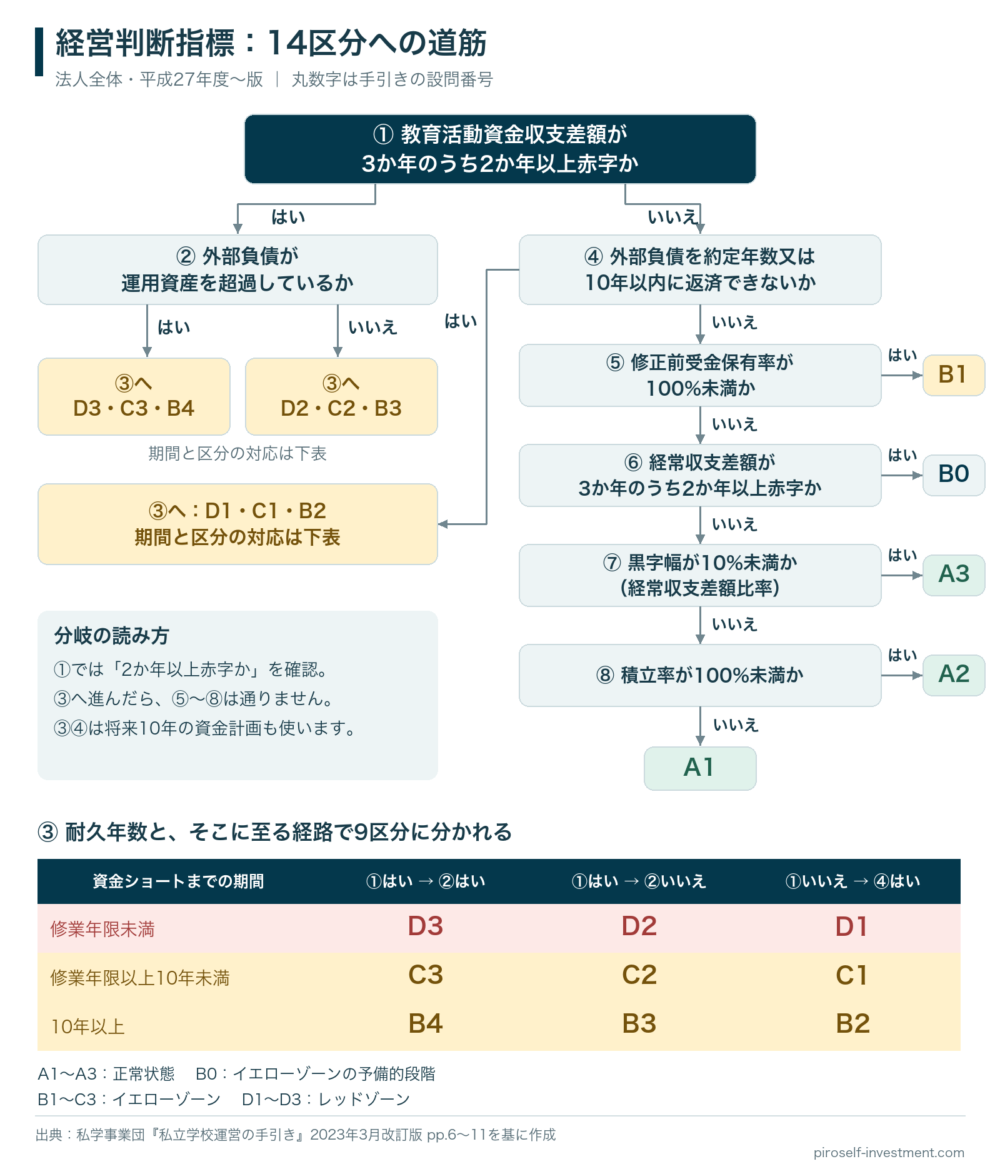
フローチャートは、次の8つの確認項目(手引きでは「フロー①」〜「フロー⑧」)を、分岐に従ってたどる形です。③は耐久年数による3択で、それ以外は「はい」「いいえ」で判断します。すべての項目を通るわけではなく、フロー①の答えで、その後の道筋が2つに分かれます。
| フロー | 問い | 使う書類(大臣所轄法人の場合) | はい | いいえ |
|---|---|---|---|---|
| ① | 教育活動資金収支差額が3か年のうち2か年以上赤字か | 活動区分資金収支計算書 | ②へ | ④へ |
| ② | 外部負債が運用資産を超過しているか | 貸借対照表 | ③へ(B4・C3・D3のいずれか) | ③へ(B3・C2・D2のいずれか) |
| ③ | 耐久年数(あと何年で資金ショートするか)で3つに区分 | 貸借対照表+将来10年の資金計画 | ア 修業年限未満→D区分/イ 修業年限以上10年未満→C区分/ウ 10年以上→B区分 | (はい・いいえではなく3択) |
| ④ | 外部負債を約定年数または10年以内に返済できないか | 貸借対照表+将来10年の資金計画 | ③へ(B2・C1・D1のいずれか) | ⑤へ |
| ⑤ | 修正前受金保有率が100%未満か | 貸借対照表 | B1 | ⑥へ |
| ⑥ | 経常収支差額が3か年のうち2か年以上赤字か | 事業活動収支計算書 | B0 | ⑦へ |
| ⑦ | 黒字幅(経常収支差額比率)が10%未満か | 事業活動収支計算書 | A3 | ⑧へ |
| ⑧ | 積立率が100%未満か | 貸借対照表 | A2 | A1 |
設問の一覧は手引きのp.6、使う書類はp.13の図3によります。
経営判断指標とは:現行は「平成27年度〜」版
私学事業団の「経営判断指標」のページによると、この指標は2007(平成19)年8月の「学校法人活性化・再生研究会 最終報告」で初めて示され、2012(平成24)年3月に見直されました。その後、学校法人会計基準の改正(平成27年度以後の会計年度から適用。知事所轄学校法人は平成28年度以後)に合わせて一部が変更され、現在は「平成27年度〜」版のフローチャートが掲載されています(旧版の「平成25年度版」も同じページにあります)。
平成25年度版との主な違いは、出発点の数値が「教育研究活動のキャッシュフロー」から活動区分資金収支計算書の「教育活動資金収支差額」に、フロー⑥の数値が「帰属収支差額」から「経常収支差額」に変わったことです。古い解説書や研修資料を参照するときは、どちらの版の話かを確かめておく必要があります。
14区分と3つの分類
手引き(p.7)では、14区分を経営状態が良好と考えられる方から「A1」〜「D3」と並べ、次の3つに分類しています。
- 正常状態:A1〜A3
- 経営困難状態(イエローゾーン):B1〜C3。このほかB0は「イエローゾーンの予備的段階」とされています
- 自力再生が極めて困難な状態(レッドゾーン):D1〜D3
フロー③で3つに分かれる9区分は、③に来るまでの道筋と耐久年数の組み合わせで決まります。表にすると次のとおりです(フローチャートの矢印と手引きp.9の説明から整理)。
| ③に来るまでの道筋 | ア 修業年限未満 | イ 修業年限以上10年未満 | ウ 10年以上 |
|---|---|---|---|
| ①はい・②はい (外部負債が運用資産を超過) | D3 | C3 | B4 |
| ①はい・②いいえ | D2 | C2 | B3 |
| ①いいえ・④はい | D1 | C1 | B2 |
残りの5区分は、黒字側の道筋の途中で決まります。⑤で「はい」ならB1、⑥で「はい」ならB0、⑦で「はい」ならA3、⑧で「はい」ならA2、⑧で「いいえ」ならA1です。
各区分がどういう状態を指すかは、手引きp.18の図6「経営判断指標の定義」に1区分ずつ説明があります。この記事では、A学園・B学園の判定結果のところで該当する区分の説明を引用します。
判定に使う数値の定義
フローチャートの欄外と手引きp.13に、各数値の算式が載っています。科目の範囲まで含めて整理すると次のとおりです。
- 教育活動資金収支差額=教育活動資金収入-教育活動資金支出+調整勘定等(活動区分資金収支計算書の数値)
- 運用資産=現金預金+特定資産(各種引当特定資産)+有価証券(その他の固定資産・流動資産)
- 外部負債=長期借入金+短期借入金+学校債+1年以内償還予定学校債+長期未払金+未払金+手形債務
- 修正前受金保有率=運用資産÷前受金
- 経常収支差額=経常収入(教育活動収入計+教育活動外収入計)-経常支出(教育活動支出計+教育活動外支出計)
- 黒字幅=経常収支差額÷経常収入(経常収支差額比率と同じ)
- 積立率=運用資産÷要積立額(図書を除いた減価償却累計額+退職給与引当金+第2号基本金+第3号基本金)
- 耐久年数=「あと何年で資金ショートするか」。原則として修業年限を基準に区分する
運用資産の「有価証券」は、手引きの算式で「その他の固定資産・流動資産」の有価証券と場所が指定されています。特定資産の中で保有している有価証券は「特定資産」の金額にすでに含まれているので、二重に足さないよう注意が必要です。特定資産の中の有価証券が貸借対照表の本表に出てこない仕組みは、別記事「私立大学の貸借対照表に「有価証券」がない?あるけど金額少ない?」で説明しています。
要積立額に入る第2号基本金・第3号基本金の性格は、別記事「学校法人の基本金とは?第1号〜第4号の違いと組入れ・取崩しをわかりやすく解説」で解説しています。
「3か年」は決算2年分と今年度の決算見込み
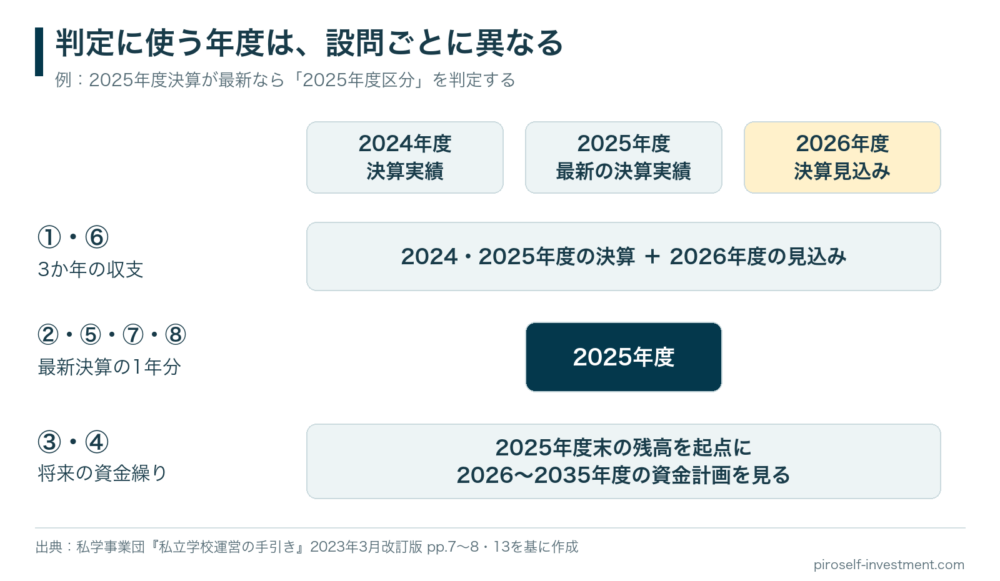
フロー①とフロー⑥の「3か年」は、一昨年度・昨年度の決算実績と、今年度の決算見込みの3か年を指します(フローチャート欄外)。手引きp.7・13の例では、2020年度が最新の決算年度なら、2019・2020年度の決算額と2021年度の決算見込額を使い、これを「2020年度区分」と呼んでいます。
今年度の決算見込額について、手引きp.8は文部科学省・私学事業団での推計方法を参考として示しています。最新決算年度の学生生徒等納付金収入と経常費等補助金収入を学生等数で割って1人当たりの額を出し、当年度5月1日現在の学生等数を掛けて当年度の額を推計し、それ以外の収入と支出はすべて最新決算年度と同額とみなす、という方法です。当年度の状況を把握している学校法人は、予算額(補正予算額)などを使うこともできるとされています。
一方、フロー⑦の黒字幅とフロー②⑤⑧の貸借対照表の数値は、最新決算年度の1年分だけを使います。
架空のA学園で判定してみる:黒字の場合の道筋
まず、教育活動資金収支差額が黒字の例です。A学園は4年制の大学を設置する架空の学校法人で、2025年度が最新の決算年度とします。この場合は「2025年度区分」となり、2024・2025年度の決算と2026年度の決算見込みを使います。
| A学園(架空・百万円) | 2024年度決算 | 2025年度決算 | 2026年度見込 |
|---|---|---|---|
| 教育活動資金収入 | 6,300 | 6,400 | 6,350 |
| 教育活動資金支出 | 5,150 | 5,170 | 5,200 |
| 調整勘定等 | 10 | 20 | 10 |
| 教育活動資金収支差額 | 1,160 | 1,250 | 1,160 |
| 経常収入 | 6,380 | 6,500 | 6,430 |
| 経常支出 | 5,800 | 5,800 | 5,850 |
| 経常収支差額 | 580 | 700 | 580 |
2025年度末の貸借対照表(架空)は、次の数値とします。
運用資産 12,000(現金預金3,000+特定資産8,000+有価証券1,000)/外部負債 2,000(長期借入金1,200+短期借入金200+未払金600)/前受金 1,500/要積立額 17,000(図書を除く減価償却累計額14,000+退職給与引当金1,200+第2号基本金1,000+第3号基本金800)
フロー①:教育活動資金収支差額は3か年とも黒字
1,160、1,250、1,160と3か年とも黒字なので、「2か年以上赤字か」の答えは「いいえ」です。フロー④へ進みます。
フロー④:外部負債の返済可能性を確かめる
設問は「外部負債を約定年数又は10年以内に返済できない」です。手引きp.10によると、次の2点を確認し、どちらかに当てはまれば「はい」になります。
ひとつ目は、将来10年間の資金繰りの見込みの中で、運用資産が枯渇(マイナス)する年度がないかです。ここは決算書ではなく、学校法人の将来計画に基づく資金計画を使います。A学園の資金計画(架空)では、10年間どの年度末も運用資産がマイナスにならないものとします。
ふたつ目は、外部負債が運用資産を上回っている場合に、その超過分を教育活動資金収支差額のプラスで返済すると何年かかるかです。10年を超えれば「はい」です。A学園は運用資産12,000に対して外部負債2,000で、運用資産のほうが多いため、この点も問題になりません。
したがってフロー④の答えは「いいえ」で、フロー⑤へ進みます。
仮にA学園の外部負債が25,000だったとすると、運用資産との差の13,000を教育活動資金収支差額で返済することになります。この記事では最新決算年度の1,250で割って、13,000÷1,250=10.4年と計算しました。10年を超えるのでフロー④は「はい」となり、フロー③の耐久年数による区分(B2・C1・D1のいずれか)へ進むことになります。
フロー⑤:修正前受金保有率
運用資産12,000÷前受金1,500=800%です。100%以上なので「いいえ」となり、フロー⑥へ進みます。
前受金は、翌年度の授業料等を年度内に受け取った分です。手引きp.10は、運用資産が前受金より少ない場合を「次年度に使うべき運用資産を先食いしており、学校法人の資金繰りが厳しい」と判断し、B1区分としています。
フロー⑥:経常収支差額も3か年とも黒字
580、700、580と3か年とも黒字なので「いいえ」となり、フロー⑦へ進みます。
フロー⑦:黒字幅は最新決算の1年で見る
黒字幅は、最新決算(2025年度)の経常収支差額700÷経常収入6,500=10.8%です。10%以上なので「いいえ」となり、フロー⑧へ進みます。
10%という基準について、フローチャートでは、経常収支差額が黒字でも基本金組入相当の黒字が生じていなければ経常収支は均衡しないため、黒字幅で2つに区分したと説明されています。
フロー⑧:積立率
運用資産12,000÷要積立額17,000=70.6%です。100%未満なので「はい」となり、A学園の区分は「A2」です。
手引きp.18では、A2は「黒字幅は十分だが、過去の資金蓄積が不十分な状態」と説明されています。積立率が100%以上であればA1でした。
架空のB学園で判定してみる:赤字の場合の道筋
次に、教育活動資金収支差額が赤字の例です。B学園も4年制の大学を設置する架空の学校法人で、同じく「2025年度区分」を判定します。
教育活動資金収支差額(百万円)2024年度決算 50/2025年度決算 △120/2026年度見込 △180 運用資産 3,000/外部負債 1,800(2025年度末)
フロー①・フロー②
3か年のうち2025年度と2026年度見込の2か年が赤字なので、フロー①の答えは「はい」で、フロー②へ進みます。
フロー②では、最新決算年度の外部負債と運用資産を比べます。外部負債1,800は運用資産3,000を超えていないので「いいえ」です。この時点で、B学園の区分はB3・C2・D2のいずれかに絞られます。手引きp.9によると、②の答えが「はい」「いいえ」のどちらでも、次はフロー③の耐久年数による区分に進みます。
フロー③:10年間の資金繰りで耐久年数を見る
耐久年数は、教育活動資金収支差額の赤字による運用資産の取り崩しや、外部負債を約定どおり返済した場合に、運用資産が枯渇するまでの期間です(手引きp.9)。計算には学校法人の将来10年間の資金計画を使います。
B学園の資金計画(架空)が次のとおりだったとします。施設整備等活動では毎年50、借入金の返済などの「その他の活動」では毎年150の資金が出ていく計画です。
| 年度 (見込) | 期首 運用資産 | 教育 活動 | 施設整備 等活動 | その他 の活動 | 期末 運用資産 |
|---|---|---|---|---|---|
| 2026年度 | 3,000 | △180 | △50 | △150 | 2,620 |
| 2027年度 | 2,620 | △200 | △50 | △150 | 2,220 |
| 2028年度 | 2,220 | △220 | △50 | △150 | 1,800 |
| 2029年度 | 1,800 | △240 | △50 | △150 | 1,360 |
| 2030年度 | 1,360 | △260 | △50 | △150 | 900 |
| 2031年度 | 900 | △280 | △50 | △150 | 420 |
| 2032年度 | 420 | △300 | △50 | △150 | △80 |
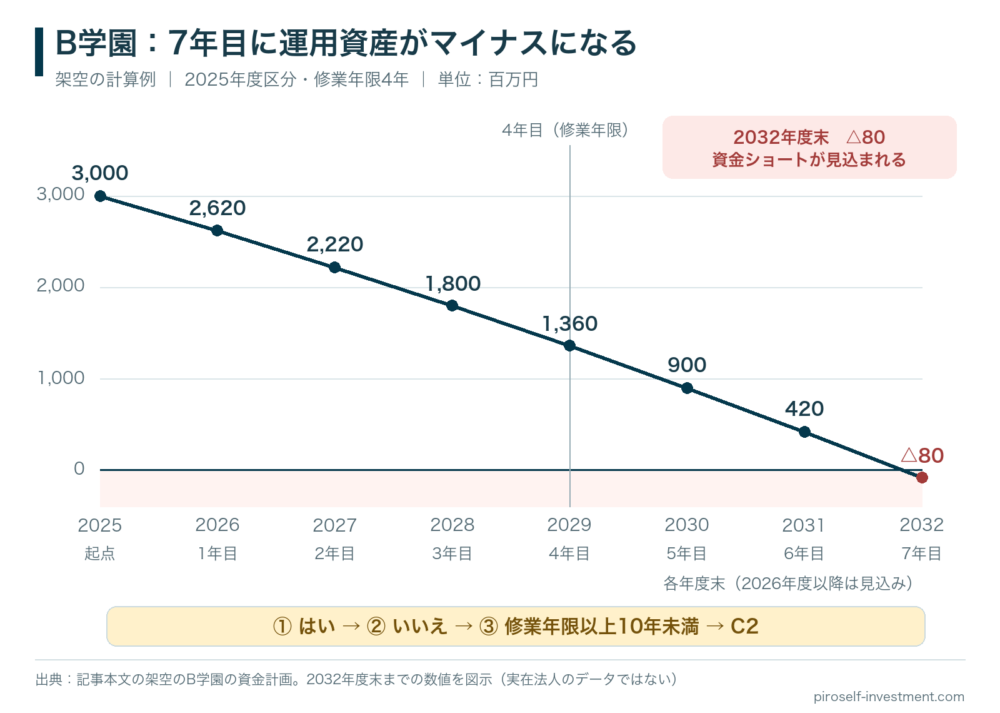
7年目の2032年度末に期末運用資産がマイナスになります。修業年限(4年)以上10年未満で資金ショートが見込まれるので、フロー③は「イ」です。②が「いいえ」だったので、B学園の区分は「C2」となります。
手引きp.18では、C2は「手持ちの運用資産で外部負債が返済可能な状態だが、本業で資金流出が生じており、約定の返済期限で返済すると修業年限以上10年未満で資金ショートが予想される状態」と説明されています。
耐久年数が同じ「イ」でも、②で外部負債が運用資産を超えていれば(②が「はい」)C3です。一方、②が「いいえ」のまま、資金が10年以上もつ計画であればB3になります。耐久年数は資金計画の前提で変わります。手引きp.8は、フロー③④で使う将来10年間の資金繰り見込額を、学校法人の将来計画等に基づいた資金計画を使って推計するとしています。
公開決算書から自分で計算するときの注意
公開されている計算書類から区分を計算するときは、次の点に注意が必要です。
決算見込みは推計できるが、10年の資金計画は法人の計画が必要
フロー①⑥の3か年目は今年度の決算見込みです。自校の担当者であれば予算(補正予算)を使えます。他法人について計算するときも、「判定に使う数値の定義」で紹介した手引きp.8の推計方法(1人当たりの納付金・補助金に当年度5月1日現在の学生等数を掛け、それ以外は最新決算と同額とみなす方法)なら、公開されている決算書と学生数から見込額を出せます。直近3年分の決算値で代用する方法もありますが、その場合は1年前の区分を実績で計算し直したものになる点に注意が必要です。
一方、フロー③④で使う将来10年間の資金計画は、法人の将来計画に基づくものです。他法人について計算するときは、公表されている中長期計画なども確認し、確認できない部分は仮定を置いて補うことになります。
知事所轄法人は資金収支計算書から組み替えることがある
会計監査人を置いていない知事所轄学校法人は、活動区分資金収支計算書を作成しないことができます(学校法人会計基準第50条)。この場合、フロー①の教育活動資金収支差額は資金収支計算書から計算します。手引きp.12の図2に、資金収支計算書の科目を教育活動・施設整備等活動・その他の活動に振り分ける対照表があります。
図2では、たとえば経常的な補助金収入は教育活動、施設整備等にかかる補助金収入は施設整備等活動、受取利息・配当金収入と借入金等利息支出はその他の活動に振り分けられています。また手引きp.13の図3によると、活動区分資金収支計算書を作成しない知事所轄法人は、フロー①だけでなくフロー③④でも資金収支計算書を起点にします。図2の注記では、法人で合理的に区分できる場合はその区分で計算するとされ、特に「その他の収入」「資金収入調整勘定」「その他の支出」「資金支出調整勘定」は法人で区分した金額を使うよう求めています。手引きp.6〜7は、これらの科目の影響でフロー①の結果が変わる可能性があると注意しています。
なお、手引きは活動区分資金収支計算書を作成しないことができる根拠を「学校法人会計基準第37条」と書いています。令和7年4月施行の改正後の学校法人会計基準では、この特例は第50条(計算書類の作成に関する特例)に定められており、対象は会計監査人を置いていない知事所轄学校法人です。
科目の範囲で結果が変わる
外部負債には借入金だけでなく未払金・長期未払金・手形債務も入ります。年度末に施設関係の未払金が大きい年は、外部負債も大きくなります。要積立額の減価償却累計額は図書を除いた額です。どの科目を拾ったかで値が変わるため、計算のときは手引きp.13の算式と科目を照らし合わせておくと確実です。
複数の学校を置く法人の修業年限
フロー③の基準になる修業年限について、平成27年度〜版のフローチャートは「原則として修業年限を基準に設定」とだけ書いています。平成25年度版の注記には、大学法人は「4年」、短期大学法人は「2年」という例があります。
大学と高校、あるいは中学校・小学校など複数の学校を置く法人が、法人全体の判定でどの修業年限を使うのかは、今回確認した資料(フローチャート2版と手引き)には書かれていませんでした。手引きp.19〜20(図7)には設置する学校ごとに見る「学校単位」の指標もありますが、この記事では扱っていません。
区分の判定結果だけで経営状態のすべては分からない
審議のまとめに載っているのは、区分ごとの法人数の集計です(次の節を参照)。今回確認した資料には、個々の法人がどの区分に当たるかの一覧はありませんでした。
手引きp.2は、財務比率等の分析によって各学校法人に特有の経営状態を掘り下げることが必要だとしたうえで、経営判断指標は各学校法人の経営状態を概括的に診断するものであり、この判定結果が経営状態のすべてを示すわけではないとしています。同時に、イエローゾーン、レッドゾーンの区分となった場合は、さらに財務状況を精査し、場合によっては早急に改善に取り組む必要があるとも書いています。また手引きp.19は、修繕費などで一時的に多額の支出をした法人や、学校・学部を新設して間もない法人は教育活動資金収支差額が赤字になりやすく、B2〜D3に分類されることがあるとしています。
国は評価指標の再検討を掲げている
以下は、私立大学を対象とする会議の資料で、私立大学の経営改革と文部科学省の経営指導についての提言です。知事所轄の高校法人などに同じ仕組みが及ぶかは、この資料からは分かりません。文部科学省のWebサイトに掲載されている「2040年を見据えて社会とともに歩む私立大学の在り方検討会議」の「審議のまとめ」(2026(令和8)年2月)は、私学事業団の経営判断指標に基づく分析(2023年度決算ベース)として、レッドゾーン(D3〜D1)に分類された学校法人が17法人(3.0%)、イエローゾーン(C3〜B1)に分類された学校法人が119法人(20.9%)と記載しています(p.27)。
そのうえで、文部科学省の経営指導を充実・強化する観点から、学校法人の経営状況の評価指標を再検討し、経営指導の対象とする法人数を拡大するとともに、評価段階に応じた体系的な経営改革のシステムを構築することが必要だとしています(p.28)。具体的施策(p.30)では、経常収支差額等の現状の評価だけでなく、借入金の返済計画やそれに伴う資金ショートリスク等の将来予測も踏まえて総合的に評価することとし、経営指導の対象を100法人程度に拡大するとしています。
経営改革システムの例としては、資金ショートリスクが一定段階に至った学校法人に経営改革計画を策定させ、その策定を私学助成の交付要件とし、計画に記載するKPIが達成されない場合は助成金を減額する等の仕組みが挙げられています(p.30)。
評価に含める要素の方向性は示されていますが、具体的な算式・閾値・適用開始時期や、私学事業団の現行の14区分フローとの関係は、審議のまとめからは確認できません。今後、指標が改定された場合は、この記事の判定手順もそれに合わせて読み替える必要があります。私学助成の仕組みそのものは、別記事「私学助成金の基本的な仕組み:私学事務職員が知っておくべきこと」で整理しています。
まとめ
現行(平成27年度〜版)の経営判断指標は、教育活動資金収支差額の3か年の黒字・赤字で道筋が2つに分かれます。赤字側は、外部負債と運用資産の比較と耐久年数で6区分(B3・B4・C2・C3・D2・D3)のどれかに決まります。黒字側は、まず外部負債の返済可能性を確かめ、問題があれば耐久年数でB2・C1・D1のどれかに、問題がなければ修正前受金保有率、経常収支差額、黒字幅、積立率の順に確認してB1・B0・A3・A2・A1のどれかに振り分けられます。
自校で計算するときは、まず最新決算年度の貸借対照表から運用資産・外部負債・前受金・要積立額を拾い、次に活動区分資金収支計算書と事業活動収支計算書の3か年分を並べると、フロー①から⑧まで順にたどれます。活動区分資金収支計算書を作成していない法人は、資金収支計算書から組み替えた数値を使います。耐久年数とフロー④の判定には、中長期の資金計画が必要です。
経営判断指標の考え方に批判的な検討を含む書籍として、『私立大学の財政分析ハンドブック』を別記事で紹介しています。指標を使う側として、その限界も知っておくと数字の読み方が広がります。
私学助成の仕組みについては、こちらもあわせてご覧ください。
学校法人会計・大学財務に関する当ブログの記事は、テーマ別のガイドページに整理していますので、合わせてご覧ください。
出典・注記
- 日本私立学校振興・共済事業団「経営判断指標」(指標の経緯と各版のPDFへのリンク)
- 日本私立学校振興・共済事業団「定量的な経営判断指標に基づく経営状態の区分(法人全体)平成27年度〜」(PDF)。判定の流れ、各数値の算式、3か年の定義はこのフローチャートによります
- 日本私立学校振興・共済事業団「定量的な経営判断指標に基づく経営状態の区分(法人全体)平成25年度版」(PDF)。旧版との違いと修業年限の例示はこの資料によります
- 日本私立学校振興・共済事業団「私立学校運営の手引き」2023(令和5)年3月改訂版(PDF)。本文のページ番号は、この資料の各ページ下部に印刷されたページ番号です(p.2 活用方法と留意点、p.6〜11 フロー①〜⑧の説明、p.12 図2、p.13 図3と計算式、p.18 図6 経営判断指標の定義、p.19 経営判断指標と経営状態、p.20 図7 学校単位の経営判断指標)
- 日本私立学校振興・共済事業団 学校法人活性化・再生研究会「最終報告」(平成19年8月・PDF)
- 2040年を見据えて社会とともに歩む私立大学の在り方検討会議「審議のまとめ」(令和8年2月・文部科学省Webサイト掲載・PDF)。p.27 経営判断指標に基づく分析、p.28・p.30 評価指標の再検討と経営改革システムの例
- 「学校法人会計基準」(昭和46年文部省令第18号。令和6年文部科学省令第28号による改正後)第50条(e-Gov法令検索)
- A学園・B学園の数値は、手順を説明するために作成した架空のものです。実在の学校法人の数値ではありません